リスクプレミアム
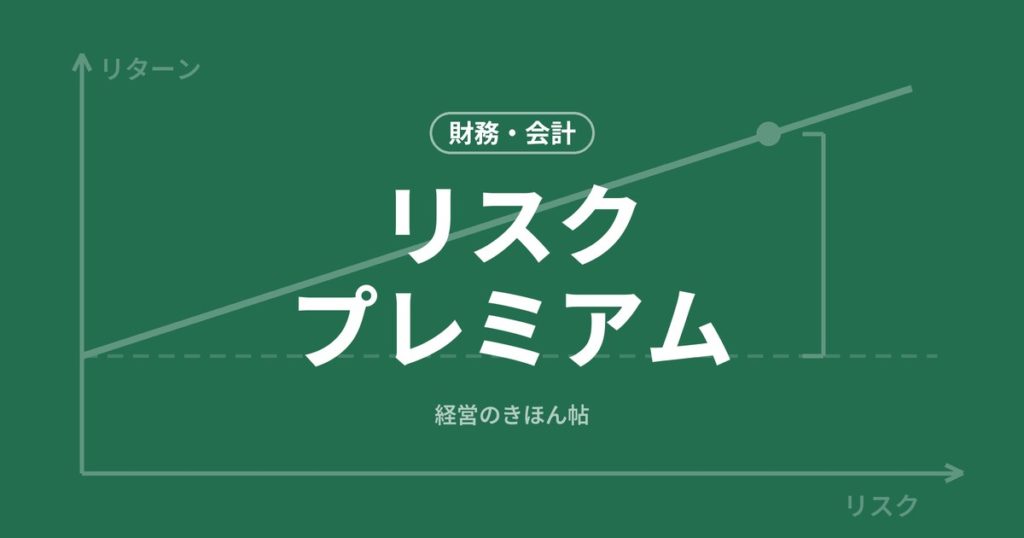
リスクプレミアムとは、リスクのある資産に投資するときに、リスクのない資産の収益率に上乗せして求められる収益率のことである。リスクのない資産の収益率をリスクフリーレートと呼ぶので、次のように表せる。
リスクプレミアム = リスク資産の期待収益率 − リスクフリーレート
期待収益率とは、起こりうる結果を確率で重みづけして平均した収益率のことだ。確実に1%の利息がもらえる国債があるのに、同じ1%しか見込めない株式をわざわざ買う人はいない。株式を買ってもらうには、値下がりするかもしれないという不安に見合うだけ、高い収益が見込めなければならない。その上乗せ分が、リスクプレミアム。
なぜ上乗せが求められるのか
上乗せが求められるのは、多くの投資家がリスク回避的だからである。リスク回避的とは、同じ収益が見込めるなら、より確実なほうを好む態度のことだ。リスク回避的な投資家は、期待収益率が同じならリスクの小さいほうを選び、リスクが同じなら期待収益率の高いほうを選ぶ。余分なリスクを引き受けるなら、そのぶんの見返りを求める。
たとえば「確実に50万円もらえる」と「50%の確率で100万円、50%の確率で0円」は、期待値ではどちらも50万円である。期待値とは、それぞれの結果に確率をかけて足し合わせた、平均的な値のことだ。それでも多くの人は確実な50万円を選ぶ。賭けのほうを選んでもらうには、当たったときの金額を引き上げる必要がある。この考え方は期待効用仮説の記事で詳しく扱っている。
つまり、リスクプレミアムとは、リスクを嫌う投資家にリスクを引き受けてもらうための対価。
報われるのは「分散で消せないリスク」だけ
ここで重要なのは、どんなリスクでもプレミアムが付くわけではないという点である。分散投資とは、値動きの異なる複数の銘柄に資金を分けて投資することだ。証券のリスクは、分散投資で消せるかどうかによって、次の2つに分けられる。
| 種類 | 内容 | 例 | 分散投資で |
|---|---|---|---|
| 個別リスク(アンシステマティック・リスク) | その会社だけに起きる変動 | 新製品の失敗、経営陣の不祥事 | 消せる |
| 市場リスク(システマティック・リスク) | 市場全体と一緒に動く変動 | 景気後退、金利や為替の変動 | 消せない |
個別リスクは、多くの銘柄に分けて投資すれば打ち消し合い、ほとんど無くせる。費用をかけずに無くせるリスクを負っても、市場はその分の見返りを支払わない。プレミアムが付くのは、分散しても残る市場リスクだけ。
このため、値動きの激しい銘柄が必ずしも高いリターンを期待できるとは限らない。値動きの大部分がその会社固有の事情によるものなら、市場リスクは小さく、求められるプレミアムも小さくなる。
CAPMで個別証券のプレミアムを求める
市場リスクの大きさを測る指標がβ(ベータ)である。βとは、市場全体のリターンが1%動いたときに、その証券のリターンが平均して何%動くかを表す数値のことだ。市場全体と同じように動けばβ=1、市場より大きく振れればβ>1、小さければβ<1になる。
市場全体(市場ポートフォリオ)のリスクプレミアムを市場リスクプレミアムと呼ぶ。市場ポートフォリオとは、市場で取引されているリスク資産すべてを、時価の比率どおりに組み合わせたものである。CAPM(資本資産評価モデル)では、個別証券のリスクプレミアムは、市場リスクプレミアムをβ倍したものになる。CAPMとは、βを使って、個別の証券に求められる収益率を計算するモデルである。
個別証券のリスクプレミアム = β ×(市場の期待収益率 − リスクフリーレート)
個別証券の期待収益率 = リスクフリーレート + β ×(市場の期待収益率 − リスクフリーレート)
たとえば、リスクフリーレートが1%、市場リスクプレミアムが5%、ある株式のβが1.2なら、その株式のリスクプレミアムは1.2×5%=6%、期待収益率は1%+6%=7%となる。βが0.8の株式なら、プレミアムは4%で、期待収益率は5%。
市場リスクプレミアムは何%か
CAPMを使うには、市場リスクプレミアムの値が必要になる。しかし、これは直接観測できない。将来に対して投資家が求めている値だからである。主な推計方法は2つある。
- 過去の実績から推計する:長期間の株式のリターンと国債の利回りの差を平均する。どの期間を取るかで結果が大きく変わる。
- 現在の株価から逆算する:今の株価と、将来の配当や利益の予想から、投資家が暗に求めている収益率を逆算する。
実務ではおおむね数%台の値が使われるが、推計方法や時期によって幅がある。また、実際に得られたリターンが期待どおりになるとは限らない。リスクプレミアムは、あくまで事前の期待。ある年の株式のリターンが国債を下回ることは珍しくない。それが起こりうることこそがリスクであり、だからこそプレミアムが求められる。
株式以外のリスクプレミアム
リスクプレミアムは株式だけの考え方ではない。リスクの種類ごとに、さまざまな上乗せがある。主なものは次の3つ。
- 信用リスクプレミアム(信用スプレッド):社債の利回りと、同じ期間の国債の利回りとの差である。社債とは、企業がお金を借りるために発行する債券のことだ。発行した企業が返済できなくなるリスクへの対価で、格付けが低い社債ほど大きい。
- 期間プレミアム(ターム・プレミアム):満期までの期間が長い債券ほど、途中の金利変動の影響を受けやすいので、その分求められる上乗せである。満期とは、貸したお金が返ってくる約束の日のことだ。
- 流動性プレミアム:すぐに売れない、売ると値崩れしやすい資産に求められる上乗せである。流動性とは、資産を必要なときに、価格を大きく下げずにお金に換えられる度合いのことだ。非上場株式や不動産などで大きい。
時価総額の小さい株や割安株のリターンが CAPM の予想より高いのは、CAPM では捉えきれない別のリスクへのプレミアムだ、という見方もある。この点は効率的市場仮説の記事で扱っている。
企業の側から見たリスクプレミアム
投資家が求めるリスクプレミアムは、企業にとっては資金調達のコストである。株主が求める期待収益率が、そのまま株主資本コストになる。株主資本コストとは、株主が出資に対して求める収益率のことだ。これと借入れのコストを合わせた加重平均資本コスト(WACC)が、設備投資を判断するときの基準になる。WACCとは、株主資本コストと借入れのコストを、それぞれの金額の比率で平均したものである。
借入れを増やすと、株主のリスクは大きくなる。利息の支払いが先に来るため、株主の取り分のぶれが大きくなるからである。その結果、株主が求めるリスクプレミアムも上がる。ROEとは、株主が出したお金に対して、どれだけの利益を上げたかを表す指標である。財務レバレッジでROEを高められても、その分だけ株主の求める収益率も上がることを忘れてはならない。
新しい事業の判断に使うべきは、会社全体の資本コストではなく、その事業のリスクに見合った割引率。割引率とは、将来のお金を今の価値に換算するときに使う率である。安定した本業の資本コストで、リスクの高い新規事業を評価すると、採算を実際より良く見積もってしまう。