リスクフリーレートとは
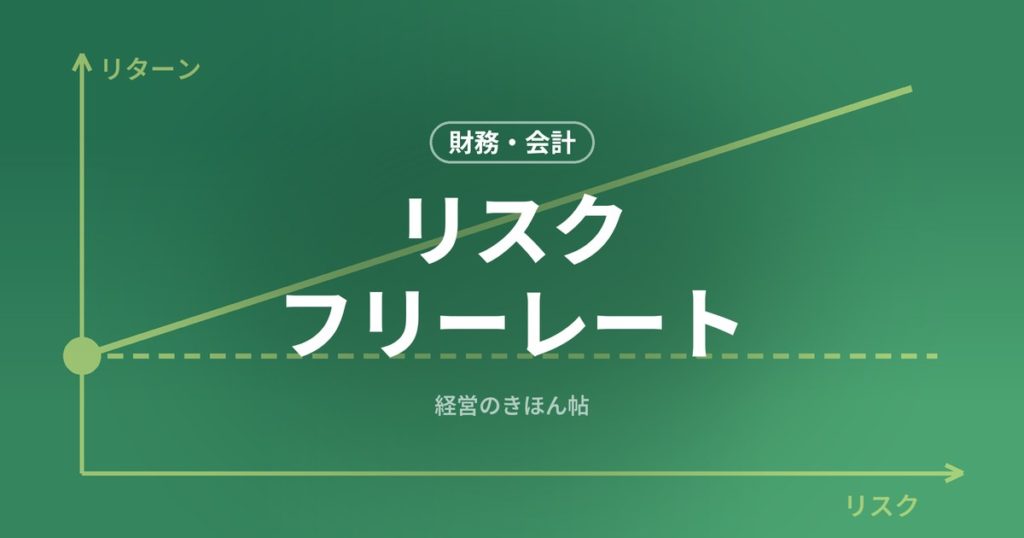
リスクフリーレートとは、リスクのない資産(安全資産)に投資したときに得られる収益率のことである。無リスク利子率ともいう。株式や事業投資など、リスクのある投資の収益率を考えるときの出発点となる数字。
安全資産とは、将来受け取るキャッシュフローが前もって確定している資産のことだ。キャッシュフローとは、実際に出入りするお金の流れである。受け取る額が決まっていて収益率がぶれないので、安全資産の標準偏差はゼロになる。標準偏差とは、収益率が平均からどれくらいばらつくかを表す数値で、ファイナンスではリスクの大きさを測る物差しとして使う。
このため、安全資産の収益率は、どんなリスク資産の収益率とも連動しないものとして扱われる。相関係数で言えばゼロである。相関係数とは、2つの数値がどれだけ同じ方向に動くかを、−1から1の範囲で表したものである。
実務では何をリスクフリーレートとみなすか
現実には、まったくリスクのない資産は存在しない。そこで実務では、自国通貨建ての国債の利回りをリスクフリーレートとみなすのが一般的である。利回りとは、投資した金額に対して、1年あたりどれだけの収益が得られるかを表す割合のことだ。国は自国通貨で借りたお金なら、税収や通貨の発行で返すことができ、約束どおり返済されない可能性が最も低いと考えられる。
日本では10年物の国債利回りがよく使われる。ただし、どの期間の国債を選ぶかには考え方がある。基本は、評価したいキャッシュフローの期間に合わせること。数か月の短期運用なら短期国債の利回り、何十年も続く事業や株式の評価なら10年物やそれより長い国債の利回り、というように選ぶ。
海外の事業を評価するときは、その事業のキャッシュフローの通貨に合わせ、その国の国債利回りを使う。たとえばドル建ての収益を評価するなら、米国債の利回りを使う。円の金利とドルの金利を混ぜると、通貨の違いによる差が評価に紛れ込んでしまう。
「リスクがない」の中身
国債を満期まで持てば、受け取る金額は確定している。満期とは、貸したお金が返ってくる約束の日のことだ。しかし、それで消えるのは「受け取る円の額がぶれる」リスクだけ。主に次の3つは残る。
- インフレのリスク:受け取る金額が確定していても、その間に物価が上がれば、買えるものは減る。
- 途中で売るときの価格変動:満期の前に売ると、そのときの金利水準によって売値が変わる。
- 国の信用リスク:2010年代のギリシャのように、国債でも条件どおり返済されなかった例がある。自国通貨で借りられる国と比べて、共通通貨のユーロで借りる国はこの余地が大きい。
インフレについては、名目と実質を分けて考える。名目とは、額面どおりのお金の量で見た値のことだ。実質とは、物価の変化を差し引いて、そのお金で買えるものの量で見た値である。国債の利回りは名目の値で、おおよそ「実質金利 ≒ 名目金利 − 期待インフレ率」と表せる(フィッシャー方程式)。期待インフレ率とは、人々がこの先見込んでいる物価上昇率のことだ。名目の金利が同じ1%でも、物価が2%上がっていれば、実質ではお金の価値が目減りしていることになる。
マイナスになったこともある
日本の10年物国債の利回りは、日本銀行がマイナス金利政策を導入した2016年に、初めてマイナスになった。マイナス金利政策とは、民間の銀行が日本銀行に預けるお金の一部に、利息を払う代わりに手数料のような負担を課す政策のことだ。その後も長期金利は長くゼロ近辺にとどまった。「お金を貸すと、満期に戻る額が貸した額より少ない」という、理論の前提からすると奇妙な状態。
日本銀行は2024年にマイナス金利政策を解除し、長期金利は上昇に転じた。リスクフリーレートは決して固定された数字ではなく、金融政策や景気、物価の見通しによって大きく動くものである。
つまり、企業価値の評価や投資判断をするときは、教科書の例にある数字ではなく、その時点の実際の利回りを確認する必要がある。
あらゆる「求められる収益率」の土台
リスクのある資産の期待収益率は、リスクフリーレートに、リスクを負うことへの上乗せであるリスクプレミアムを足して考える。期待収益率とは、起こりうる結果を確率で重みづけして平均した収益率のことだ。
期待収益率 = リスクフリーレート + リスクプレミアム
株式の期待収益率を求める CAPM(資本資産評価モデル)も、この形をしている。CAPMとは、市場全体の動きに対する感応度から、その株式に求められる収益率を計算するモデルである。企業が設備投資を判断するときに使う資本コストも、同じ形をとる。資本コストとは、資金を出してくれた株主や銀行が求める収益率のことだ。そのため、リスクフリーレートが上がると、あらゆる投資に求められる収益率が底上げされる。
求められる収益率が上がると、将来のキャッシュフローを現在の価値に直すときの割引率が上がる。割引率とは、将来のお金を今の価値に換算するときに使う率である。割引率が上がれば、同じ将来の収益でも現在の価値は小さくなる。金利が上がると株価や不動産の価格が下がりやすく、設備投資の計画が採算に乗りにくくなるのは、このためである。
特に影響を強く受けるのが、利益の大部分が遠い将来に見込まれる成長企業。割り引かれる期間が長いからである。
ポートフォリオ理論での役割
ポートフォリオとは、複数の資産の組み合わせのことだ。安全資産があると、投資家の選択は単純になる。リスク資産の組み合わせ方は、全員に共通の最適な組み合わせ(市場ポートフォリオ)に決まる。市場ポートフォリオとは、市場で取引されているリスク資産すべてを、時価の比率どおりに組み合わせたものである。つまり、市場に出回っている株などを、それぞれの規模に応じて少しずつ全部買いそろえたような組み合わせだ。日本株に限って言えば、TOPIX に連動する投資信託がこれに近い。
各人が選ぶのは、「市場ポートフォリオと安全資産を何対何で持つか」だけ。リスクを抑えたい人は安全資産を多めに、リターンを狙いたい人はリスク資産を多めに持つ。この結論をトービンの分離定理という。
ただし、これは理論上の話である。全員が同じ見通しを持ち、誰もがリスクフリーレートで自由にお金を貸し借りでき、手数料や税金もない、という前提を置いたときに成り立つ。現実には、自国の株を多めに持つ人が多いうえ、手数料や税金、個人の事情もあって、持ち方は人によってばらばらである。
リスクフリーレートは、運用成績を比べるときの基準にもなる。シャープ・レシオ(Sharpe ratio)とは、「(運用の収益率 − リスクフリーレート)÷ 標準偏差」で計算する指標で、リスク1単位あたり、安全資産をどれだけ上回ったかを表す。名前は、考案した米国の経済学者ウィリアム・シャープに由来する。シャープは CAPM を築いた一人でもあり、1990年にノーベル経済学賞を受けている。
シャープ・レシオがマイナスになるのは、運用の収益率がリスクフリーレートを下回ったときである。リスクを取ったのに、安全資産を持っていた場合より成績が悪かったことになる。わざわざリスクを取った意味がなかった、ということだ。
編集後記:リスクに見合う以上の収益を継続して得られるのか、という問題は効率的市場仮説の記事で扱っているので、参考にしてください。