固定費を判断に入れてはいけない場面とは?差額原価と埋没原価を事例で解説

「この注文、原価割れでは?」と迷ったとき、固定費まで含めた原価と比べると判断を誤ることがある。
追加の注文を受けるか、どの設備を使うかといった判断では、その判断によって変わる費用だけを比べればよい。
判断によって増えたり減ったりする費用を差額原価といい判断に入れ、逆に、どちらを選んでも変わらない費用は判断に入れない。
この記事では、金属部品を加工する架空の会社「A精工」を例に、固定費を判断に入れてはいけない場面を2つ見ていく。
よくある勘違い:「総原価より安い注文は赤字になる」
製品1個あたりの原価には、材料費のように作った分だけかかる変動費と、作っても作らなくてもかかる固定費が混ざっている。
変動費とは生産量に比例して増える費用で、固定費とは生産量にかかわらず一定額かかる費用のことである。
よくある勘違いは、次のようなものである。
- 1個あたりの総原価(変動費+固定費の配賦分)を下回る単価の注文は、受けると赤字になる
- すでに買った設備の減価償却費も、どの設備を使うかの比較に入れるべきだ
どちらも、これまで払ってきた費用には変わりないが、考慮に入れたところで、これから払う費用に変わらない固定費を考慮に入れている。
場面1:余った設備で受ける追加の注文
A精工は、B機械向けに部品を毎月700個つくっている。
設備の能力は月1,000個なので、300個分の余裕がある。
費用は次のとおりとする。
材料費が1個250円、
電気代など1個あたりの変動加工費が150円、
作業者の給料が月30万円(固定)、
設備の減価償却費が月25万円(固定)
B機械からの注文だけだと、1個あたりの総原価は
250円 + 150円 +(30万円 + 25万円)÷ 700個 ≒ 1,186円
である。
そこへC工業から、同じ部品200個を1個600円で作ってほしいという話が来た。
あなたならどうする?
1個600円では、総原価の1,186円を大きく下回る。
ここで比べるべきは、この注文を受けることで増える費用だけである。給料も減価償却費も、200個を追加しても変わらない(固定という前提のため)。
増えるのは材料費と変動加工費だけなので、
増える費用 =(250円 + 150円)× 200個 = 80,000円
増える売上 = 600円 × 200個 = 120,000円
となり、受ければ利益は40,000円増える。この80,000円が差額原価だ。
この場合、利益を減らさない最低の単価は、変動費の合計である400円。総原価の1,186円ではない。
ただし、条件がある。
設備に余裕があること、そして安い単価がB機械との取引に波及しないこと。また、能力いっぱいで動いているなら、追加の注文は既存の注文を押しのけるので、失う利益も差額原価に入れて考える必要がある。
場面2:すでに持っている2台の設備の使い分け
A精工は、同じ部品を作れる設備を2台持っている。
1台目のa1機は古く、月の固定費は10万円だが、1個あたりの変動費は120円。
2台目のa2機は新しく、月の固定費は25万円で、1個あたりの変動費は90円
とする。
これから設備を買うのなら、固定費と変動費の両方を比べる必要がある。
月の生産量が少なければ固定費の小さいa1機、多ければ変動費の小さいa2機が有利になり、その境目を優劣分岐点という。
10万円 + 120円 × 生産量 = 25万円 + 90円 × 生産量
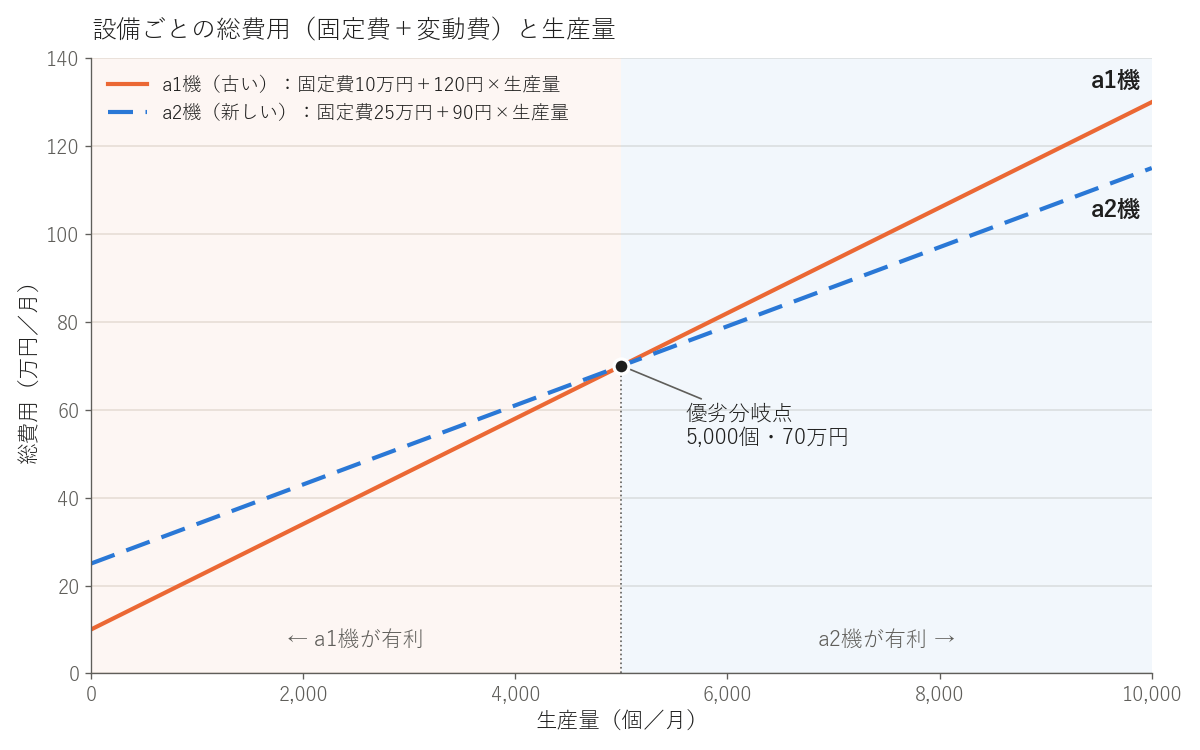
を解くと、
生産量 = 15万円 ÷ 30円 = 5,000個
で、月5,000個を境に有利な設備が入れ替わる。
しかし、
2台ともすでに持っているなら話は変わってくる。
両方の固定費は、どちらを使っても使わなくても毎月かかる。比べるのは変動費だけでよく、1個90円のa2機を常に使うのが得になる。生産量が5,000個より少なくても同じである。
すでに支払いが決まっていて、これからの判断で取り戻せない費用のことを、よくきく埋没原価(サンクコスト)である。持っている設備の固定費は、使い分けの判断では埋没原価として扱う。
判断に入れる費用・入れない費用
2つの場面をまとめると、次のようになる。
| 場面 | 判断に入れる費用 | 判断に入れない費用 |
|---|---|---|
| 余った能力で受ける追加の注文 | 材料費、変動加工費など、注文で増える費用 | 給料、減価償却費など、注文を受けても変わらない固定費 |
| これから買う設備を選ぶ | 固定費と変動費の両方 | どの設備を買っても同じ費用 |
| 持っている設備の使い分け | 変動費 | すでに持っている設備の固定費 |
判断の前に、「この選択で何が変わるか」を書き出すのが近道で、変わらない費用は、どれだけ大きくても答えを動かさない。
短期の判断と長期の判断を分ける
とはいえ、固定費を外して考えるのは、あくまで今ある能力の使い方を決める短期の判断である。
すべての注文を変動費ぎりぎりの単価で受けていたら、固定費を回収できず、会社全体は赤字になる。
本業の価格は固定費まで回収できる水準で決め、余った能力の使い道だけを差額原価で判断する。この区別をつけておくと、「原価割れの注文」に振り回されずにすむ。
固定費と変動費を分けて考える方法は、直接原価計算と全部原価計算の記事でも扱っているので、参考にしてみてほしい。
編集後記:減価償却費は損益計算書にしっかり載っているので、判断から外すのは少し勇気がいります。「この選択を変えたら、来月の支払いは変わるか」と問いかけてみると、少し冷静な判断ができるようになるかもしれません。